Annonce – sponsoreret indhold.
At finde den billigste bilforsikring 2026 handler om langt mere end at vælge det selskab med den laveste månedlige præmie. Når du scroller gennem tilbud og sammenligner priser, ser du måske en forsikring til 250 kr./md. ved siden af en til 350 kr./md. — og instinktivt virker valget indlysende. Men det er præcis her, de fleste bilister begår en dyr fejl. Den reelle pris på din bilforsikring afgøres nemlig af tre faktorer, der sjældent står med samme skriftstørrelse som den lokkende månedspris: selvrisikoen du betaler ved skade, dækningens faktiske omfang, og bindingsperioden der låser dig til aftalen. I en tid hvor husholdningsbudgetterne er presset af stigende leveomkostninger, kan et forkert forsikringsvalg koste dig tusindvis af kroner årligt — uden at du opdager det, før skaden er sket. Denne artikel giver dig den systematiske gennemgang, du har brug for, til at afsløre hvad en bilforsikring reelt koster, og hvordan du træffer det valg, der matcher både din økonomi og dit kørselsmønster.
- Prisforskellen mellem billigste og dyreste selskab er op til 2.500 kr./år for identisk ansvarsdækning — sammenligning er afgørende
- Lav selvrisiko giver højere præmie; høj selvrisiko kan koste dig dyrt ved bare én skade om året
- Bindingsperioder på 12 måneder kan låse dig til en dårlig aftale, selvom markedet ændrer sig
- Den reelle totalomkostning = årspræmie + forventet selvrisikobetaling – værdien af dækninger du faktisk bruger
Hvad bestemmer egentlig prisen på din bilforsikring?
Forsikringsselskaberne bruger en kompleks cocktail af faktorer til at beregne din præmie, men som forbruger skal du fokusere på de tre elementer, du selv kan påvirke og sammenligne: selvrisiko, dækningsomfang og bindingsperiode. Disse tre parametre fungerer som skjulte prisregulatorer, der kan vende et tilsyneladende billigt tilbud til en dyr affære — eller omvendt gøre en højere præmie til det økonomisk smarteste valg.
Når du sammenligner priser på tværs af selskaber, ser du ofte kun toppen af isbjerget. Den annoncerede pris er beregnet ud fra en standardprofil, der måske slet ikke matcher din situation. Din alder, bopæl, bilens mærke og model, årligt kilometertal og skadehistorik spiller alle ind. Men selv når to selskaber vurderer dig identisk på disse parametre, kan den reelle pris variere markant på grund af forskellig selvrisiko og dækningsstruktur. For at finde den billigste bilforsikring 2026, er det derfor afgørende at sammenligne æbler med æbler — og det kræver, at du forstår de tre kernefaktorer i detaljen.
Forbrugerrådet Tænks test fra januar 2026 viser tydeligt problemet: Blandt 14 testede selskaber var prisforskellen på hele 60 % mellem billigste og dyreste — for præcis samme lovpligtige ansvarsdækning. Det svarer til en årlig forskel på omkring 2.500 kr., som du enten sparer eller spilder, alt efter om du har gjort dit forarbejde.
Selvrisiko: Den skjulte prisfaktor de fleste overser
Selvrisikoen er det beløb, du selv betaler, når du anmelder en skade. Det lyder simpelt, men konsekvenserne af dit valg her kan være alt andet end enkle. En lav selvrisiko på eksempelvis 2.000 kr. giver tryghed ved skader, men hæver din månedlige præmie. En høj selvrisiko på 8.000-10.000 kr. sænker præmien markant, men kan ramme din økonomi hårdt, hvis uheldet er ude.
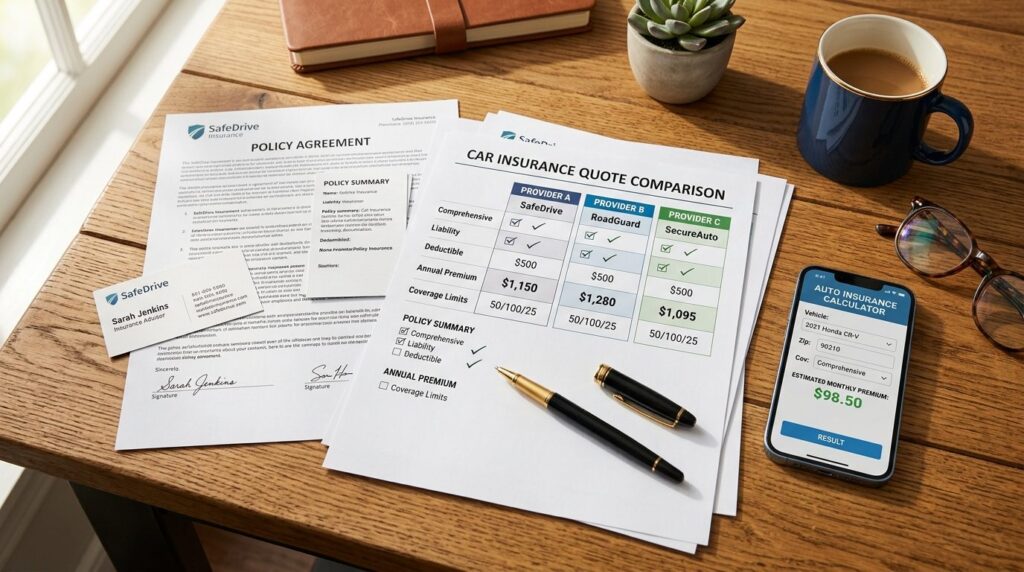
Lad os sætte tal på det med et konkret eksempel:
- Forsikring A: Årspræmie 4.800 kr., selvrisiko 3.000 kr.
- Forsikring B: Årspræmie 4.200 kr., selvrisiko 7.500 kr.
Ved første øjekast sparer du 600 kr. årligt ved at vælge Forsikring B. Men hvad sker der, hvis du får én kaskoskade i løbet af året? Med Forsikring A betaler du i alt 7.800 kr. (4.800 + 3.000). Med Forsikring B betaler du 11.700 kr. (4.200 + 7.500). Pludselig er den “billige” forsikring næsten 4.000 kr. dyrere.
Nøglen er at vurdere din egen risikoprofil ærligt:
- Hvor ofte får du typisk skader? Gennemsnitskilisten har en kaskoskade hvert 7.-8. år, men det varierer enormt efter kørselsmønster og parkeringsforhold.
- Kan din økonomi håndtere en høj selvrisiko? Hvis 7.500 kr. i uforudsete udgifter ville vælte dit budget, er besparelsen ikke risikoen værd.
- Hvordan ser din skadehistorik ud? Tidligere skader indikerer fremtidig risiko — og bør påvirke dit valg af selvrisiko.
En tommelfingerregel: Hvis du kører under 10.000 km årligt, primært parkerer i garage eller carport, og har en skadefri historik på 5+ år, kan en højere selvrisiko ofte betale sig. Kører du meget i bytrafik, parkerer på gaden og har haft skader inden for de seneste år, er en lavere selvrisiko sandsynligvis den klogere investering.
Beregn dit break-even point
Du kan selv regne ud, hvor mange år uden skader der skal til, før den højere selvrisiko betaler sig. Formlen er enkel:
Break-even = (Høj selvrisiko – Lav selvrisiko) ÷ Årlig præmiebesparelse
I eksemplet ovenfor: (7.500 – 3.000) ÷ 600 = 7,5 år. Det betyder, at du skal køre skadefrit i over syv år, før den højere selvrisiko reelt har sparet dig penge. For de fleste bilister er det en optimistisk antagelse.
Dækningsomfang: Hvad får du egentlig for pengene?
Bilforsikring findes i tre grundlæggende niveauer, og forskellen i pris afspejler markant forskellige beskyttelsesniveauer:
- Ansvarsforsikring (lovpligtig): Dækker skader, du påfører andre. Indholdet er identisk hos alle selskaber, da det er fastlagt i færdselsloven. Her er prisen den eneste reelle forskel. Fra cirka 3.200 kr./år.
- Delkasko (begrænset kasko): Tilføjer brand, tyveri, glasskader og nogle gange vejhjælp. Typisk 4.000-5.500 kr./år.
- Fuldkasko: Dækker også skader på din egen bil ved uheld, hærværk og lignende. Fra cirka 5.100 kr./år og op.
Valget af dækningsniveau bør primært styres af din bils værdi og alder. En hovedregel mange forsikringsrådgivere bruger: Hvis din bils markedsværdi er under 50.000 kr., er fuldkasko sjældent økonomisk fornuftigt. Du betaler potentielt mere i præmier over få år, end bilen er værd ved totalskade.
Tilvalg og særdækninger — er de pengene værd?
De fleste selskaber tilbyder en række tillægsdækninger, der kan virke tillokkende, men som ikke altid giver mening for din situation:
- Vejhjælp: Praktisk, men overvej om du allerede har det gennem bilklub eller anden medlemskab.
- Lånebil ved skade: Relevant hvis du er afhængig af bil dagligt, men ofte kan du leje billigere selv.
- Afdækket erstatning (nyværdiforsikring): Kun relevant for nyere biler og kun i de første år.
- Udvidet glaskasko: Kan betale sig, hvis du kører meget motorvej, hvor stenslag er hyppige.
Hver tilvalg koster typisk 200-800 kr. årligt. Spørg dig selv: Hvad er sandsynligheden for, at jeg bruger denne dækning, og hvad ville det koste mig at betale selv? Hvis regnestykket ikke går op, er tilvalget spildte penge.
Bindingsperiode: Den oversete frihedsfaktor
Bindingsperioden bestemmer, hvor længe du er låst til din forsikringsaftale. De fleste selskaber opererer med 12 måneders binding, men nogle tilbyder kortere perioder eller løbende aftaler med kortere opsigelsesvarsel.
Hvorfor betyder binding noget for prisen? Af flere grunde:
- Markedet ændrer sig: Nye aktører kan dukke op med skarpere priser, men du kan ikke skifte, hvis du er bundet.
- Din situation ændrer sig: Ny bil, nyt postnummer eller ændret kørselsmønster kan gøre et andet selskab billigere.
- Forhandlingsstyrke: Korte bindinger giver dig løbende mulighed for at genforhandle eller skifte.
Nogle selskaber tilbyder rabat ved længere binding — typisk 5-10 % for 24 måneder i stedet for 12. Men overvej nøje, om besparelsen opvejer den tabte fleksibilitet. I et marked hvor priserne kan variere med 60 % mellem selskaber, kan et år med “forkert” forsikring koste dig mere end den binding-rabat, du opnåede.
Opsigelsesvarsel — den praktiske fælde
Ud over selve bindingsperioden skal du være opmærksom på opsigelsesvarslet. De fleste kræver opsigelse 1-3 måneder før udløb, og misser du fristen, fornyes aftalen automatisk for en ny periode. Sæt en påmindelse i kalenderen, så du ikke bliver fanget i en utilsigtet forlængelse.
Den samlede totalomkostning: Sådan regner du rigtigt
Nu har du de tre byggeklodser — selvrisiko, dækning og binding — og kan beregne den reelle pris på din bilforsikring. Her er en praktisk model, du kan bruge:
Forventet årlig totalomkostning = Årspræmie + (Forventet antal skader × Selvrisiko)
Lad os sammenligne tre realistiske scenarier for en bilist med én forventet kaskoskade hvert 5. år (0,2 skader årligt):
- Selskab X: 5.400 kr./år, selvrisiko 4.000 kr. → Forventet totalomkostning: 5.400 + (0,2 × 4.000) = 6.200 kr./år
- Selskab Y: 4.800 kr./år, selvrisiko 8.000 kr. → Forventet totalomkostning: 4.800 + (0,2 × 8.000) = 6.400 kr./år
- Selskab Z: 6.000 kr./år, selvrisiko 2.500 kr. → Forventet totalomkostning: 6.000 + (0,2 × 2.500) = 6.500 kr./år
Selskab X, der hverken havde den laveste præmie eller den laveste selvrisiko, viser sig at være det billigste valg i dette scenarie. Det er præcis denne type analyse, der adskiller den prisbevidste bilist fra den, der bare vælger laveste månedspris.
Husk de bløde faktorer
Totalomkostningen handler ikke kun om kroner og øre. Overvej også:
- Skadebehandlingstid: Hvor hurtigt får du din bil repareret eller erstatning udbetalt?
- Kundeservice: Er det nemt at komme igennem, og får du kompetent hjælp?
- Digital selvbetjening: Kan du anmelde skader, ændre dækning og se policer online?
- Værkstedsnetværk: Har selskabet aftaler med værksteder nær dig?
En forsikring, der sparer dig 500 kr. årligt, men giver hovedpine ved hver skadeanmeldelse, er sjældent besparelsen værd.
Praktiske tips til at finde den reelt billigste løsning
Med den teoretiske forståelse på plads, er her de konkrete skridt, du kan tage for at optimere din bilforsikring:
- Sammenlign mindst 3-5 selskaber: Brug sammenligningstjenester, men verificér priser direkte hos selskaberne bagefter. Tilbud kan variere.
- Indhent tilbud med identiske parametre: Samme selvrisiko, samme dækningsniveau, samme tilvalg. Ellers sammenligner du æbler og pærer.
- Vær ærlig om dit kørselsmønster: Kilometertal, parkering og brug påvirker prisen — og forkerte oplysninger kan koste dig ved skade.
- Overvej samlerabatter: Mange selskaber giver 5-15 % rabat, hvis du samler flere forsikringer (indbo, ulykke, rejse) samme sted.
- Tjek medlemsfordele: Fagforeninger, bilklubber og andre organisationer har ofte særaftaler med forsikringsselskaber.
- Genforhandl årligt: Ring til dit nuværende selskab med konkurrerende tilbud i hånden. Mange matcher eller forbedrer prisen for at beholde dig.
For mange bilister kan en systematisk gennemgang spare 2.000-3.000 kr. årligt — penge der føles ekstra godt i en tid med pressede budgetter. Og i øvrigt, når du har styr på de faste udgifter derhjemme, kan besparelsen bruges på noget rart, som f.eks. at finde et last minute-sommerhus til nedsat pris til den næste spontane ferie.
Særlige situationer der påvirker dit valg
Ikke alle bilister passer ind i standardskabelonen. Her er, hvordan du bør tænke i nogle typiske særsituationer:
Ung bilist under 25 år
Forsikringsselskaber betragter unge bilister som højrisiko, og præmierne er tilsvarende højere — ofte 50-100 % over gennemsnittet. Her kan det betale sig at undersøge:
- Familieordninger, hvor du tegnes på forældrenes police
- Kørselsprogrammer med GPS-tracking, der kan give rabat for sikker kørsel
- Selskaber der specialiserer sig i unge bilister
Ældre bil med lav værdi
Hvis din bil er mere end 10 år gammel og har en markedsværdi under 30.000-40.000 kr., er den lovpligtige ansvarsforsikring ofte det økonomisk fornuftige valg. Du kan overveje delkasko for tyveri- og brandrisiko, men fuldkasko giver sjældent mening. Besparelsen kan være 2.000-4.000 kr. årligt, som bedre kan bruges på vedligeholdelse eller opsparing til næste bil.
Elbil eller hybridbil
Elbiler og plug-in-hybrider har ofte højere forsikringspræmier end tilsvarende benzinbiler. Det skyldes dels højere reparationsomkostninger for batterier og specialkomponenter, dels at færre værksteder kan udføre reparationerne. Til gengæld tilbyder nogle selskaber specialprodukter til elbiler med f.eks. udvidet batteridækning. Sammenlign specifikt på elbilsegmentet.
Firmabil eller privatbil til erhverv
Bruger du bilen erhvervsmæssigt — også bare delvist — skal forsikringen dække det. Privat forsikring dækker typisk ikke erhvervskørsel, og en skade under arbejde kan efterlade dig uden erstatning. Tjek altid betingelserne, og overvej erhvervsbilforsikring hvis relevant.
Ofte stillede spørgsmål
Hvad er forskellen på ansvar og kasko?
Ansvarsforsikring er lovpligtig og dækker skader, du påfører andre personer, køretøjer eller ejendom. Kaskoforsikring er frivillig og dækker skader på din egen bil — ved uheld, tyveri, brand, hærværk og lignende. Ansvarsdækningen er identisk hos alle selskaber, da den er lovreguleret, mens kaskodækningen kan variere betydeligt i omfang og betingelser.
Hvor meget kan jeg spare ved at skifte bilforsikring?
Ifølge Forbrugerrådet Tænks test fra januar 2026 er prisforskellen mellem billigste og dyreste selskab op til 60 % for identisk dækning — svarende til cirka 2.500 kr. årligt alene på ansvarsforsikring. For ansvar kombineret med kasko kan forskellen være endnu større. I gennemsnit sparer aktive skiftere omkring 2.400 kr. årligt ved at sammenligne og vælge et billigere selskab med tilsvarende dækning.
Hvornår bør jeg vælge høj selvrisiko?
Høj selvrisiko er mest fordelagtigt, hvis du har en solid skadehistorik uden uheld de seneste 5+ år, kører relativt få kilometer årligt (under 10.000 km), har gode parkeringsforhold (garage eller carport), og har en økonomi der kan håndtere uforudsete udgifter på 5.000-10.000 kr. Beregn dit break-even point for at se, hvor mange skadefri år der kræves, før besparelsen opvejer risikoen.
Hvordan påvirker min bopæl prisen?
Postnummeret er en af de vigtigste prisfaktorer. Bilister i storbyer — især København, Aarhus og Odense — betaler typisk 20-40 % mere end bilister i landområder. Det skyldes højere tyveririsiko, mere tæt trafik og større sandsynlighed for parkeringsskader. Hvis du flytter fra storby til landområde (eller omvendt), bør du indhente nye tilbud, da besparelsen eller stigningen kan være betydelig.
Kan jeg skifte forsikring midt i en bindingsperiode?
Som udgangspunkt kan du kun opsige uden for bindingsperioden, men der findes undtagelser. Ved bilsalg ophører forsikringen automatisk. Ved køb af ny bil kan du frit vælge nyt selskab. Nogle selskaber tillader også opsigelse ved væsentlige prisændringer eller ændrede vilkår. Læs altid dine forsikringsbetingelser for de præcise regler.