Annonce – sponsoreret indhold.
Når forsikringsselskabet tilbyder en erstatning der føles urimeligt lav for din stjålne computer, ødelagte designersofa eller bortkomne smykker, står du ikke magtesløs. Tusindvis af danske forbrugere oplever hvert år at deres forsikringsselskab vurderer værdien af deres ejendele markant lavere end forventet — og de fleste accepterer tilbuddet uden at vide at de har et reelt alternativ. Den gode nyhed er at der findes en formel mekanisme kaldet vurdering ved forsikringstvist, som giver dig mulighed for at få en uvildig sagkyndig til at afgøre sagen hurtigt og uden at involvere advokater eller domstole. I denne artikel får du den fulde guide til hvordan du navigerer en forsikringstvist som forbruger, hvornår det giver mening at bestride selskabets vurdering, og hvordan du konkret går frem når du mener du har ret til mere.
- Du kan altid bestride forsikringsselskabets erstatningsvurdering — uden at det kræver retssag
- En uvildig sagkyndig vurdering koster typisk mellem 2.000-5.000 kr. og afgøres inden for få uger
- Elektronik, designermøbler og samleobjekter er de kategorier hvor erstatningsbeløb oftest bestrides
- Dokumentation er afgørende — gem altid kvitteringer, billeder og eventuelle certifikater på dyre køb
Hvorfor forsikringsselskaber ofte vurderer lavere end forventet
Som aktiv forbruger der investerer i kvalitet — hvad enten det er den nyeste smartphone, et håndlavet tæppe eller et arvet smykke — har du en naturlig forventning om at din forsikring dækker den reelle værdi hvis uheldet er ude. Men virkeligheden ser ofte anderledes ud. Forsikringsselskaber opererer med standardiserede afskrivningsmodeller, gennemsnitstal og interne værdiansættelsessystemer der sjældent tager højde for det specifikke produkt du har mistet.
En treårig laptop vurderes måske efter en lineær afskrivningskurve der ikke afspejler at netop din model holder sin værdi bedre end gennemsnittet. En designerstol fra et anerkendt møbelhus behandles som en almindelig brugt stol. Et vintage-ur med samlervædi reduceres til metalvægt og mekanisk funktion. Resultatet er at du som forbruger præsenteres for et beløb der føles forkert — fordi det ofte er forkert, eller i hvert fald ikke afspejler markedsværdien.
Forsikringsselskaberne handler ikke nødvendigvis i ond tro. De arbejder med systemer designet til at håndtere tusindvis af sager effektivt, og disse systemer favoriserer standardisering over nuanceret vurdering. Men det betyder at byrden for at dokumentere den reelle værdi ofte falder på dig som forsikringstager — og at du har ret til at udfordre vurderingen når du mener den er for lav.
Sådan fungerer en uvildig vurdering ved forsikringstvist
Når du og dit forsikringsselskab ikke kan blive enige om erstatningens størrelse, har du mulighed for at bede om en uvildig sagkyndig vurdering. Dette er ikke en retssag, men en formel proces hvor en neutral ekspert med speciale i den pågældende produkttype vurderer genstandens værdi på skadetidspunktet.
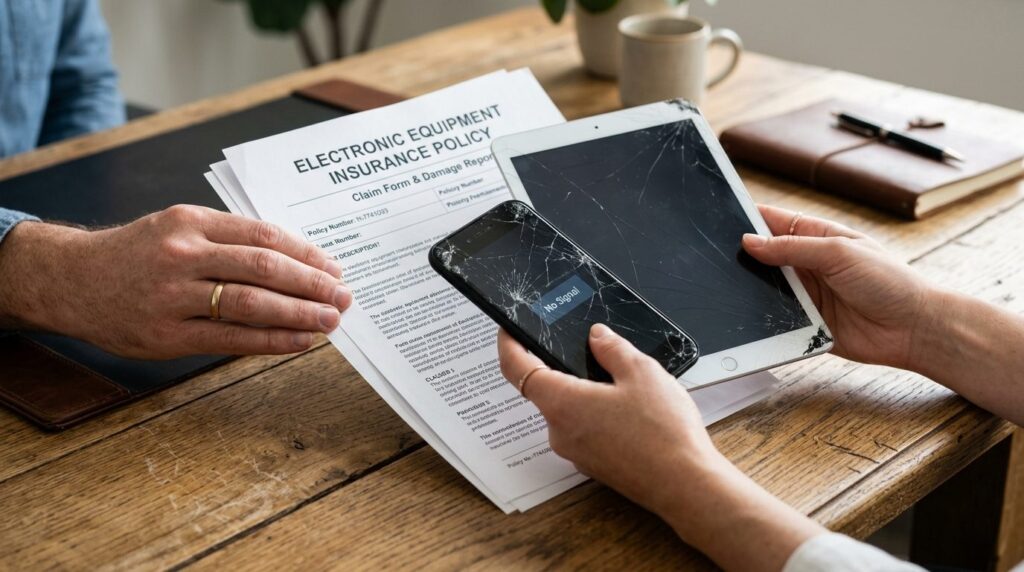
Processen starter typisk ved at du skriftligt meddeler forsikringsselskabet at du ønsker at bestride deres vurdering og anmoder om en uvildig sagkyndig vurdering. Herefter udpeges en vurderingsmand — enten i fællesskab mellem dig og selskabet, eller hvis I ikke kan blive enige, af en uvildig instans som Forsikringsoplysningen eller en domstol.
Den sagkyndiges rolle er at vurdere genstandens faktiske værdi baseret på markedspriser, stand, alder, særlige karakteristika og eventuel samlervædi. Vurderingen er som udgangspunkt bindende for begge parter, hvilket betyder at hverken du eller forsikringsselskabet efterfølgende kan anfægte resultatet uden tungtvejende grunde.
Det afgørende ved denne proces er at den er designet til at være tilgængelig for almindelige forbrugere. Du behøver ikke en advokat, du behøver ikke juridisk ekspertise, og du risikerer ikke de enorme omkostninger der følger med en civil retssag. Du skal blot kunne dokumentere din sag og være villig til at betale for vurderingen — en omkostning der ofte deles mellem parterne eller pålægges den tabende part.
Hvad koster det og hvor lang tid tager det
Omkostningerne ved en uvildig sagkyndig vurdering varierer afhængigt af genstandens kompleksitet og vurderingsmandens speciale. Som tommelfingerregel kan du forvente følgende:
- Standardelektronik: 1.500-3.000 kr. for en vurdering
- Møbler og interiør: 2.000-4.000 kr. afhængig af antal genstande
- Smykker og ure: 2.500-5.000 kr., ofte højere ved komplekse stykker
- Kunst og samleobjekter: 3.000-8.000 kr. eller mere ved specialvurderinger
Disse beløb kan virke høje, men skal ses i forhold til den potentielle gevinst. Hvis forsikringsselskabet tilbyder 15.000 kr. for din bærbare computer og du mener den er 28.000 kr. værd, kan en vurdering til 2.500 kr. potentielt give dig 10.000 kr. ekstra i erstatning. Regnestykket giver ofte mening når differencen er betydelig.
Tidsrammen er typisk 2-6 uger fra anmodning til endelig afgørelse. Dette er markant hurtigere end en retssag der let kan strække sig over 6-18 måneder. For de fleste forbrugere er den hurtige afklaring i sig selv en væsentlig fordel — du får dine penge og kan komme videre.
Det er vigtigt at bemærke at omkostningsfordelingen ofte aftales på forhånd. I mange tilfælde betaler den part der får mindst medhold hele eller størstedelen af omkostningen. Nogle forsikringsselskaber tilbyder at dele omkostningen uanset udfald. Få altid dette på skrift inden processen starter.
Elektronik: Den hyppigste årsag til forsikringstvister
Ingen produktkategori skaber flere erstatningskonflikter end elektronik. Computere, smartphones, tablets, kameraer og gaming-udstyr udgør en massiv del af danske husholdningers værdier — og samtidig er det genstande med komplekse værdiforløb der sjældent følger simple afskrivningsmodeller.
Problemet opstår fordi forsikringsselskaber typisk anvender lineære afskrivningsmodeller hvor en computer mister eksempelvis 20% af sin værdi per år. Men teknologimarkedet fungerer ikke sådan. En professionel MacBook Pro fra sidste år holder sin værdi markant bedre end en budget-laptop. Et specialiseret kamera til professionel brug kan faktisk stige i værdi hvis det udgår af produktion.
Når du køber elektronik til flere tusinde kroner, er det afgørende at du fra dag ét tænker på dokumentation. Gem kvitteringen digitalt, tag billeder af produktet med serienummer synligt, og opbevar originalemballage hvis muligt. Hvis du investerer i elektronik til dit hjem, kan det være værd at overveje hvilke produkter der reelt giver værdi over tid — ikke kun i brug, men også i en eventuel erstatningssituation. Test: hvilken elektronik er værd at investere i til hjemmet giver et godt overblik over produkter med lang levetid og stabil værdi.
Typiske situationer hvor elektronik-erstatning bestrides:
- Professionelt udstyr vurderet som forbrugerelektronik
- Specialkonfigurerede computere reduceret til standardmodelpris
- Vintage eller udgået elektronik med samlervædi
- Nyligt købt udstyr hvor kvittering er bortkommet
Designermøbler og interiør: Når kvalitet ikke anerkendes
Danske hjem er fyldt med møbler der repræsenterer langt større værdier end forsikringsselskabernes standardtabeller antager. En original Wegner-stol, en Poul Henningsen-lampe eller et håndknyttet persisk tæppe er ikke bare brugte genstande — de er investering, kulturarv og ofte stigende værdier.
Forsikringsselskaber har traditionelt svært ved at håndtere denne kategori korrekt. En 40 år gammel dansk designklassiker kan være mere værd i dag end da den blev købt, men i selskabets system er den afskrevet til næsten ingenting. Et antikt møbel behandles som et brugt møbel. Et håndlavet spisebord fra en anerkendt snedker reduceres til materialeværdi.
Hvis du ejer værdifulde møbler, er den bedste beskyttelse proaktiv dokumentation. Få foretaget en professionel vurdering inden uheldet sker, opbevar den sammen med billeder og eventuel proveniens-dokumentation. Ved skade eller tyveri har du dermed et solidt udgangspunkt for forhandling — og hvis det kommer til en uvildig vurdering, har vurderingsmanden materiale at arbejde med.
Særligt udsatte produktkategorier:
- Danske designklassikere (Wegner, Jacobsen, Juhl, Mogensen)
- Antikke møbler og arvegods
- Håndlavede tæpper og tekstiler
- Specialbestilte køkkener og garderober
- Designerlamper og belysning
Smykker og samleobjekter: De mest komplekse tvister
Ingen kategori er mere konfliktfyldt end smykker, ure og samleobjekter. Her kolliderer objektiv materialevædi med subjektiv sjældenhed, håndværk og emotionel betydning. Et arvet smykke kan have en forsikringsværdi på 50.000 kr. baseret på guldvægt og stenenes kvalitet, men en markedsværdi på det dobbelte på grund af alder, proveniens og design.
Forsikringsselskaber anvender typisk certificerede gemmologer og urmager til værdiansættelse, men disse vurderinger fokuserer ofte på genanskaffelsesværdi for tilsvarende nye genstande — ikke den faktiske markedsværdi for netop dit stykke. Et vintage Rolex fra 1960’erne vurderes måske til prisen for en ny model, selvom det på auktion ville indbringe det tredobbelte.
For samleobjekter — hvad enten det er frimærker, mønter, kunst, memorabilia eller andet — er problemet endnu mere udtalt. Her findes sjældent standardpriser, og værdien afhænger i høj grad af autenticitet, stand og aktuel efterspørgsel i samlermarkedet. En uvildig sagkyndig med speciale i netop din type samling er ofte den eneste vej til en fair vurdering.
Dokumentationstips for værdifulde genstande:
- Få lavet årlige opdaterede vurderinger af certificerede eksperter
- Fotografér genstande fra alle vinkler med god belysning
- Opbevar alle certifikater, æskekort og kvitteringer digitalt
- Overvej separat tillægsforsikring for særligt værdifulde stykker
Din handlingsplan når forsikringen tilbyder for lidt
Når du modtager et erstatningstilbud du mener er for lavt, er det afgørende at du handler struktureret og dokumenteret. Her er den konkrete plan du følger:
Trin 1: Reagér skriftligt og hurtigt
Send inden 14 dage en skriftlig indsigelse til forsikringsselskabet. Angiv præcist hvilken værdi du mener er korrekt og hvorfor. Vedhæft al relevant dokumentation — kvitteringer, billeder, tidligere vurderinger, sammenlignelige salgspriser fra markedet.
Trin 2: Bed om begrundelse
Kræv en detaljeret skriftlig begrundelse for selskabets vurdering. Hvilke faktorer har de lagt vægt på? Hvilke afskrivningsmodeller anvendes? Har de taget højde for genstandens specifikke karakteristika?
Trin 3: Indhent uafhængig vurdering
Få en uafhængig vurdering fra en relevant ekspert — ikke den endelige uvildige vurdering endnu, men en indikation af om din opfattelse af værdien er realistisk. Dette koster typisk nogle hundrede til få tusinde kroner og giver dig ammunition til videre forhandling.
Trin 4: Forhandl med dokumentation
Præsentér din dokumentation for forsikringsselskabet. Mange sager løses på dette trin når selskabet indser at du er velforberedt og villig til at gå videre. Et kompromis er ofte billigere for dem end en formel vurderingsproces.
Trin 5: Anmod om uvildig sagkyndig vurdering
Hvis forhandling ikke fører til et acceptabelt resultat, anmoder du formelt om uvildig sagkyndig vurdering. Gør det skriftligt, referer til din ret under forsikringsaftalen, og bed om bekræftelse på proces og omkostningsfordeling.
Trin 6: Deltag aktivt i processen
Når vurderingsmanden er udpeget, har du typisk mulighed for at fremlægge din sag skriftligt. Udnyt denne mulighed maksimalt. Præsentér al dokumentation systematisk og argumentér sagligt for din vurderede værdi.
Forebyggelse: Sådan sikrer du dig inden uheldet sker
Den bedste forsikringstvist er den du undgår ved at være velforberedt. Her er de konkrete tiltag der gør den største forskel:
Opret et digitalt værdikatalog: Fotografér alle værdifulde ejendele systematisk. Inkludér serienumre, mærker, modelbetegnelser og eventuelle unikke karakteristika. Gem billederne i skyen så de ikke forsvinder sammen med dine ejendele ved indbrud eller brand.
Gem alt dokumentation digitalt: Kvitteringer falmer og forsvinder. Scan eller fotografér alle kvitteringer for køb over 1.000 kr. samme dag du handler. Opret en mappe i din cloud-tjeneste dedikeret til forsikringsdokumentation.
Opdatér din forsikringssum regelmæssigt: Mange forbrugere er underforsikrede uden at vide det. Gennemgå din indboforsikring årligt og justér summen så den afspejler dine faktiske værdier. Særligt efter større indkøb.
Overvej tillægsforsikring: For særligt værdifulde genstande — smykker, kunst, samlinger, dyr elektronik — kan en separat allrisk-forsikring med specificeret værdi være den bedste løsning. Her aftaler du værdien på forhånd, hvilket eliminerer vurderingstvister.
Ofte stillede spørgsmål
Kan forsikringsselskabet nægte en uvildig vurdering?
Nej, retten til uvildig sagkyndig vurdering er typisk fastlagt i forsikringsbetingelserne og følger af almindelige forsikringsretlige principper. Hvis selskabet nægter, kan du kontakte Forsikringsankenævnet eller Forbrugerombudsmanden. I praksis accepterer alle seriøse forsikringsselskaber anmodningen, da de ved at alternativet — retssag — er dyrere for alle parter.
Hvad hvis den uvildige vurdering stadig er lavere end jeg håbede?
Den uvildige vurdering er som udgangspunkt bindende for begge parter. Du kan kun anfægte den hvis der er begået væsentlige fejl i processen eller vurderingen bygger på åbenbart forkerte forudsætninger. Derfor er det afgørende at du præsenterer al relevant dokumentation under selve vurderingsprocessen — ikke bagefter. Hvis du fundamentalt er uenig, er din eneste mulighed efterfølgende at gå til domstolene, men det anbefales sjældent medmindre der er tale om meget store beløb og klare fejl.
Hvor lang tid har jeg til at bestride forsikringsselskabets tilbud?
Der er ingen lovfastsat frist, men du bør reagere hurtigt — helst inden 14 dage og senest inden for få måneder. Jo længere du venter, jo sværere bliver det at argumentere for at du reelt er uenig. Forsikringsselskabet kan også argumentere for at du ved passivitet har accepteret tilbuddet. Send altid din indsigelse skriftligt så du har dokumentation for tidspunktet.
Skal jeg bruge advokat i en forsikringstvist?
I de fleste tilfælde er det ikke nødvendigt. Processen med uvildig sagkyndig vurdering er designet til at være tilgængelig uden juridisk bistand. Hvis din sag er særligt kompleks, involverer meget store beløb, eller hvis du oplever at forsikringsselskabet handler i decideret ond tro, kan en konsultation med en forsikringsadvokat dog være pengene værd. Mange advokater tilbyder en indledende vurdering til fast pris så du kan afgøre om professionel hjælp er nødvendig.
Kan jeg kræve erstatning for tiden jeg bruger på tvisten?
Som udgangspunkt nej. Din egen tidsforbrug erstattes ikke, og det er en af grundene til at holde processen så effektiv som muligt. Hvis du derimod har haft dokumenterede udgifter — til eksempelvis egne indledende vurderinger — kan disse i visse tilfælde indgå i omkostningsfordelingen ved den uvildige vurdering, særligt hvis du får medhold i væsentligt omfang.


